
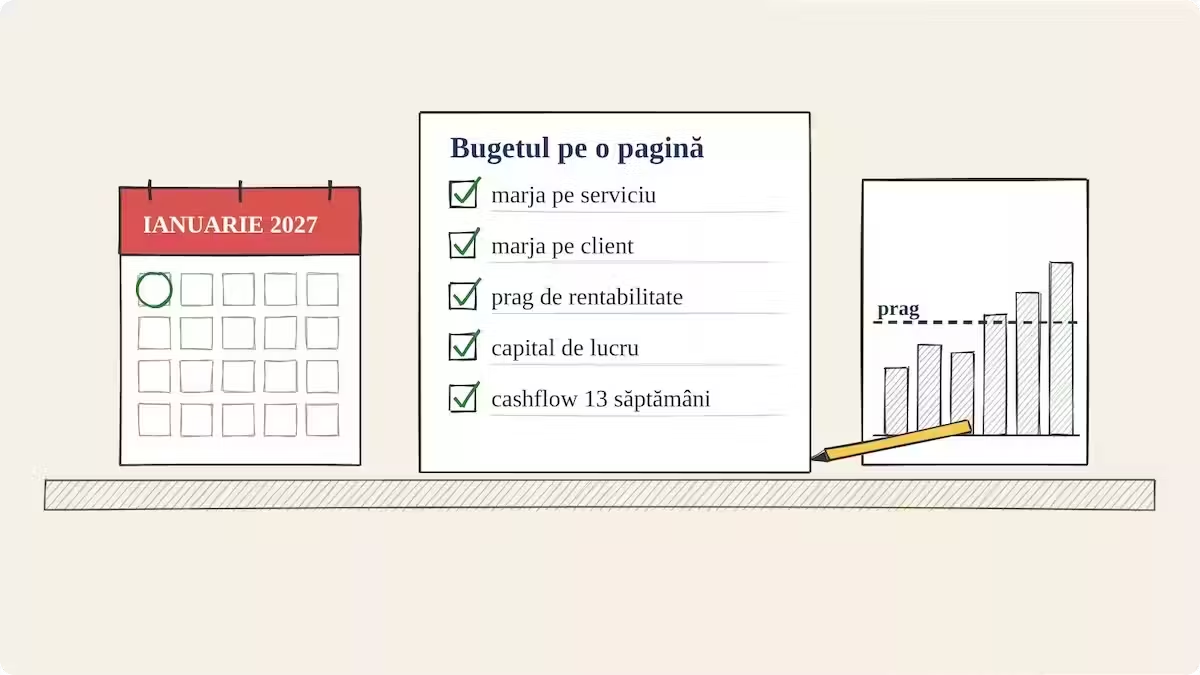
Anul de afacere se încheie și, în firmele mici, antreprenorii încep să stabilească bugetul pentru perioada următoare, pornind adesea de la cifra de afaceri din anul curent. Analiza bazată exclusiv pe creșterea veniturilor brută este insuficientă, deoarece o firmă poate factura sume mai mari dar să înregistreze mai puține lichidități disponibile. Managementul lichidităților zilnice, reprezentat de soldul contului curent, dictează ritmul operational, incluzând decizii de angajare sau de achiziții.
Soldul contului funcționează ca o fotografă instantanee; datele contabile standard nu oferă predicții clare asupra facturilor următoare sau a ritmului de consum al clienților. Consilierii business pentru companii mici recomandă consolidarea strategiei pe câteva indicatori fundamentali și rapoarte lunare sintetice.
Profitabilitatea trebuie monitorizată pe segmente individuale de produse sau servicii, iar nu doar la nivelul mediu al întregii entități. Marja reală pe fiecare client trebuie evaluată distinct, deoarece anumite relații comerciale pot consuma resurse și timpul necesar pentru revizuiri sau neregularități la plată.
Calcularea pragului de rentabilitate este obligatorie pentru a determina care este volumul minim de facturi lunar necesar acoperirii tuturor cheltuielilor fixe.
Capitalul de lucru este afectat grav de faptulul banilor blocați în facturi neachitate de către parteneri sau în stocuri nevalorificate. Perspectiva cash-flow-ului pe treisprezece săptămâni oferă o imagine detaliată a intrărilor și ieșirilor estimate săptămânal, prevenind situațiile de tensiune a lichidităților.
Un exemplu ilustrativ evidențiază diferența dintre rezultate: o firmă cu încasări de 80.000 de lei și costuri fixe de 60.000 de lei pare că generează un surplus de 20.000 de lei. Dacă se introdu în calcul cheltuielile directe, cum ar fi subcontractarea sau materialele, care pot absorbi o cotă importantă din veniturile brute, operațiunea lunară se poate închide într-un deficit. Strategiile de creștere bazate doar pe un procent adițional la cifra de afaceri riscă să ducă compania doar la marginea pragului de rentabilitate, masând realitatea financiară.
În sectoarele prestate, creșterea volumului de activitate nu mai asigură automat și o creștere a profitului dacă marjele sunt reduse. Firma trebuie să se concentreze pe optimizarea portofoliului de activi, priorizând serviciile cu randament bun și renegociind sau renunțând la acele activități care sunt neprofitabile.
Investițiile și planurile de angajare trebuie synchronizate strict cu periodicitatea încasărilor reale, ignorând soldul aparent generos al contului de operațiuni.
Monitorizarea periodică a aceluiași set de indicatori, la intervale regulate, transformă bugetul dintr-un exercițiu anual într-un instrument dinamic de management. Interpretarea datelor brute culese de contabil și aranjarea lor într-un format intuitiv constituie responsabilitatea antreprenorului sau a consultantului specializat. Un model bugetar bazat pe indicatorii financiari specifici nu asigură succesul total, dar oferă claritate asupra poziției companiei încă din primele luni ale anului. Publicația își extinde prezența digitală și canalele de informare prin platformele de agregare a știrilor.