
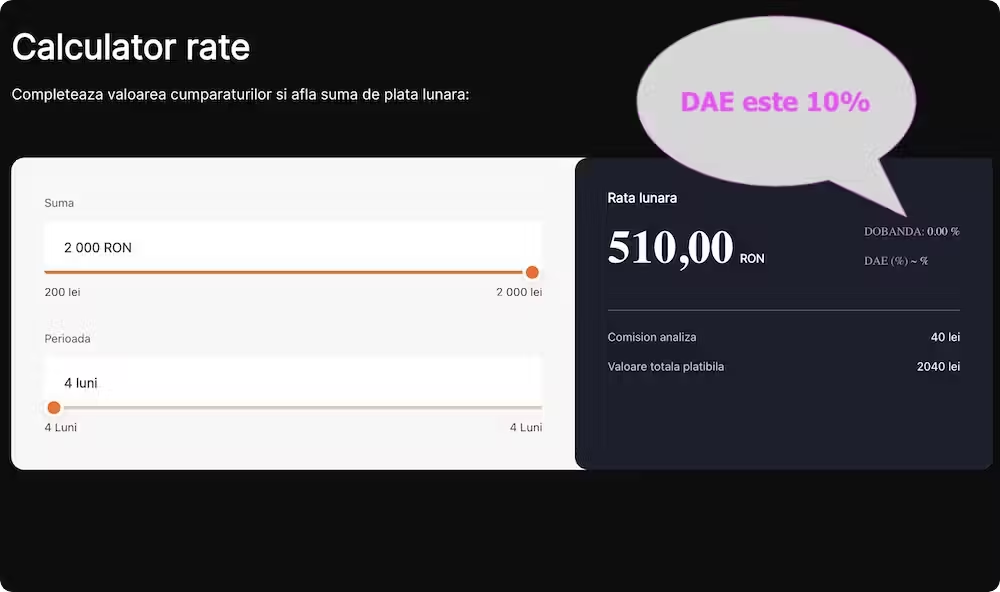
Dobânda Anuală Efectivă (DAE) este un indicator financiar esențial utilizat pentru evaluarea costului total al unui împrumut. Spre deosebire de rata nominală a dobânzii, DAE reprezintă procentul anual care integrează nu doar dobânda de bază, ci și toate costurile auxiliare obligatorii aferente creditului.
Printre costurile care compun DAE se numără comisioanele de administrare a dosarului, asigurările obligatorii (de exemplu, pentru viață, invaliditate sau pierderea locului de muncă), garanțiile financiare și eventualele comisioane ale intermediarilor. Scopul principal al DAE este de a oferi solicitanților de credite o imagine de ansamblu comparativă, permițând identificarea celei mai avantajoase oferte și evitarea costurilor ascunse.
Calculul DAE se bazează pe o formulă matematică stabilită la nivel european, care face echivalența la nivelul unui an între valoarea actuală a tuturor angajamentelor, rambursărilor și costurilor, prezente sau viitoare. Formula generală de calcul implică raportarea diferenței dintre suma totală rambursată și suma împrumutată la suma împrumutată, multiplicată cu numărul de perioade de rambursare dintr-un an. Deși DAE inițială este calculată sub ipoteza unor costuri fixe, aceasta se poate modifica dacă se schimbă nivelul ratei anuale a dobânzii sau al altor costuri.
Investigațiile realizate asupra ofertelor băncilor din România evidențiază potențiale confuzii în prezentarea DAE față de publicul larg. La TBI Bank, pentru un credit de 2.000 de lei, pe 4 rate, cu o rată lunară de 510 lei și un comision de analiză de 40 de lei, site-ul băncii afișează inițial o dobândă de 0%. Totuși, DAE afișată în exemplul reprezentativ al produsului este de 9,99%, ceea ce reflectă costul real incluziv al comisionului.
Aceste discrepanțe parțiale în comunicare sugerează că termenul de „rate fără dobândă” poate fi interpretat eronat dacă nu se consultă DAE. Banca specifică faptul că costurile sunt personalizate în funcție de profilul de creditare și de industria comerciantului partener, sugerând că dobânda zero nu este standard și că profilul clientului poate determina majorarea costurilor.
Legislația în vigoare, inclusiv OUG 50/2010, impune transparăța maximă în informarea clienților, cu o atenție deosebită acordată avertizărilor privind consecințele neplății ratelor. Redactarea de către TBI Bank a site-ului a ridicat întrebări privind absența unor avertizări clare în secțiunea specifică pentru 4 rate fără dobândă și lipsa unor răspunsuri directe din partea băncii privind structura exactă a costurilor în caz de neplată.