
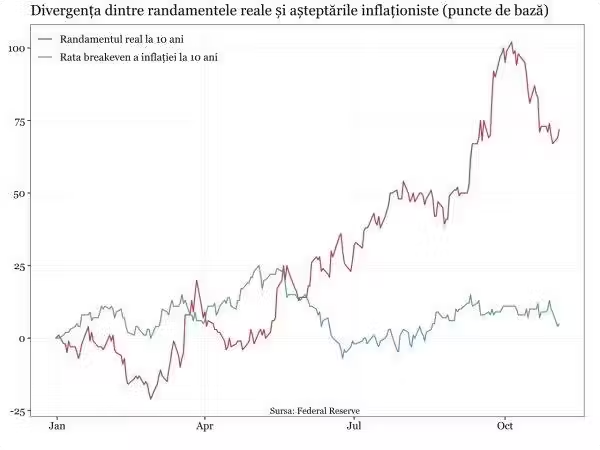
Deciziile de politică monetară din ultimele decenii s-au bazat pe premisa că reducerea dobânzilor stimulează creșterea economică, iar majorarea lor o temperează. Totuși, o analiză recentă publicată de Bloomberg, derivată din cercetarea Centrului de trading Citadel Securities, sugerează că mecanismul funcționează diferit. Vânzarea masivă a obligațiunilor guvernamentale americane, care a împins randamentele la cele mai ridicate niveluri din ultimele decenii, este determinată de creșterea economică puternică, relaxarea fiscală și concurența intensă pentru capital, alimentată de investițiile în inteligența artificială (IA), mai degrabă decât de așteptările privind accelerarea inflației.
Majoritatea creșterii randamentelor obligațiunilor pe 10 ani provine din randamentele reale, în timp ce așteptările privind inflația rămân ancorate. Investitorii din SUA nu cer o primă suplimentară pentru riscurile inflaționiste, ci pretind un randament real mai ridicat într-o economie susținută de stimulente fiscale și condiții financiare relaxate. Analizii de la Citadel Securities consideră că piața reevaluează capacitatea de creștere a economiei americane și competiția pentru capital. Proiectele de infrastructură și investițiile masive în IA, cuplate cu deficitele bugetare structurale, creează o cerere de capital cu flexibilitate redusă la nivelul dobânzilor.
Concluziile analizei Citadel Securities sunt susținute de un studiu academic publicat în International Journal of Finance and Economics, intitulat „Are lower interest rates really associated with higher growth? New empirical evidence on the interest rate thesis from 19 countries”, realizat de profesorii Kang-Soek Lee și Richard Werner. Studiul a testat ipoteza tradițională a ratei dobânzilor pe baza datelor lunare din 19 economii pe o perioadă de peste 30 de ani. Rezultatele arată o corelație pozitivă între dobânzile nominale și creșterea economică reală, măsurată prin producția industrială, nu una negativă. Corelațiile negative apar aproape exclusiv în perioade de criză acută, cum ar fi șocurile petroliere din anii '70 sau criza financiară din 2008.
Testele de cauzalitate din studiu indică faptul că direcția influenței nu este de la rata dobânzii către economie, ci de la creșterea economică spre rata dobânzii. Dobânzile funcționează ca un indicator întârziat al activității economice, legătura fiind mai accentuată la randamentele obligațiunilor de stat pe 10 ani decât la ratele pe termen scurt. Aceste constatări pun sub semnul întrebării eficiența modelelor dinamice stochastice de echilibru general (DSGE) utilizate de băncile centrale, care se bazează pe ipoteze nerealiste despre lumea fără fricțiuni.
Profesorul Werner subliniază că reducerea dobânzilor la niveluri apropiate de zero, aplicată agresiv după 2008, s-a dovedit a fi contraproductivă. Aplatizarea curbei randamentelor prin comprimarea dobânzilor pe termen scurt și lung reduce marja de profitabilitate a băncilor comerciale, care vor raționaliza creditarea și vor orienta lichiditatea către active speculative, în detrimentul economiei reale. Normalizarea costului real al capitalului, dimpotrivă, restabilește disciplina financiară în sectoarele speculative.
Citadel Securities avertizează că noul mediu al ratelor reale va testa sustenabilitatea boom-ului din inteligența artificială. Cu aproximativ o treime din cheltuielile de capital ale marilor companii tech finanțate prin credite, generarea de numerar devine crucială. Companiile cu modele de afaceri diversificate și monetizare clară, precum Microsoft sau Alphabet, vor fi avantajate față de firmele care vând doar acces brut la modele IA. „Boom-ul poate justifica un cost real al capitalului mai ridicat, dar nu îl poate face irelevant”, afirmă analiza. Autoritatea monetară ar trebui să permită normalizarea curbei randamentelor pentru a restabili atractivitatea creditării bancare pentru proiecte productive, recunoscând că debitul bancar creat, nu prețul teoretic al banilor, este motorul real al expansiunii economice.