
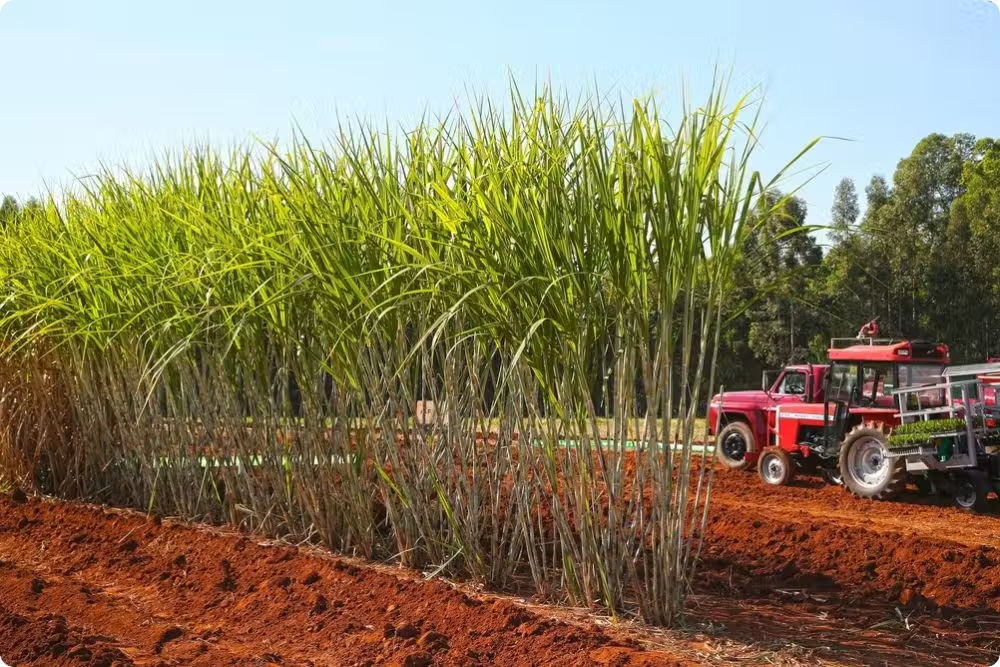
ACTUALIZARE Prețul zahărului a crescut cu aproape 25% de la începutul anului. Oferta globală este afectată de secetă, El Niño și restricțiile la exporturi
Prețul zahărului brut a crescut cu aproximativ 25% de la începutul anului, atingând un nivel care nu a mai fost înregistrat de aproape doi ani, depășind pragul de 450 de dolari pe tonă la jumătatea lunii octombrie. Această dinamică ascendentă este determinată de reducerea ofertei globale, cauzată de fenomenul climatic El Niño, de creșterea producției de etanol și de restricțiile impuse exporturilor, potrivit unui comunicat de presă Economedia.
Organizația Internațională a Zahărului (ISO) estimează un deficit global de 200.000 de tone în sezonul comercial 2026/2027, după ce în sezonul anterior fusese înregistrat un excedent de 1,1 milioane de tone. Perspectiva actuală sugerează că deficitul real ar putea fi mai amplu decât estimările, menținând presiunea ascendentă asupra prețurilor pentru perioadele următoare Economedia.
Brazilia, India și Thailanda sunt printre principalii producători afectați de condițiile meteorologice nefavorabile. În Brazilia, ploile abundente au perturbat recoltarea, iar volumul de trestie procesat a scăzut cu 2,9% față de anul trecut. În Thailanda, producția este estimată să scadă cu 17% în sezonul 2026/2027, sub pragul de 10 milioane de tone, iar în Uniunea Europeană, valorile de căldură din vară vor reduce producția cu 20%, la 13,5 milioane de tone Economedia.
Creșterea producției de etanol reprezintă un alt factor structural care limitează oferta de zahăr. Brazilia și India au majorat cotele obligatorii de amestec ale etanolului în combustibili, redirecționând o parte semnificativă a trestiei de zahăr către fabricarea biocombustibililor, în scopul reducerii dependenței de importurile de motorină și benzină Economedia.
India și-a suspendat aproape complet exporturile de zahăr în mai 2026 pentru a proteja piața internă, măsura care sporește dependența pieței internaționale de Brazilia, singura care asigură deja aproximativ 55% din exporturile mondiale de zahăr Economedia.
În aceste condiții, oferta globală de zahăr rămâne vulnerabilă la problemele de producție din principalele regiuni agricole, iar prețurile sunt susceptibile de a continua să fie influențate de dezechilibrul persistent dintre cerere și ofertă Economedia.
ACTUALIZARE Prețul zahărului a crescut cu aproape 25% de la începutul anului, pe fondul presiunilor asupra ofertei globale
Prețul zahărului brut a crescut cu aproximativ 25% de la începutul anului, atingând cel mai ridicat nivel din ultimii aproape doi ani, depășind pragul de 450 de dolari pe tonă la jumătatea lunii octombrie. Această evoluție reflectă înăsprirea condițiilor de aprovizionare la nivel global, determinată de efectele fenomenului El Niño, de creșterea producției de etanol și de restricțiile impuse exporturilor. Într-un context în care cererea rămâne relativ stabilă, presiunea ascendentă este determinată în principal de condițiile de ofertă. Doi indici principali evidențiază această divergență: în timp ce indicele S&P GSCI Agriculture a scăzut cu 16% de la începutul lunii septembrie, indicele dedicat zahărului a avansat cu 1% în aceeași perioadă, diferența explicându-se prin factori specifici pieței zahărului.
Treiafactori principali contribuie la această presiune asupra prețurilor: condițiile meteorologice nefavorabile asociate fenomenului El Niño, creșterea producției de biocombustibili susținută de prețurile mai ridicate ale petrolului și restricțiile aplicate exporturilor. Organizația Internațională a Zahărului (ISO) estimează un deficit global de 0,2 milioane de tone pentru sezonul comercial 2026/2027 (octombrie-septembrie), după ce în sezonul precedent fusese înregistrat un excedent de 1,1 milioane de tone. Această perspectivă reflectă scăderea anticipată a producției în majoritatea regiunilor producătoare importante, care generează împreună peste jumătate din producția mondială. Mai mulți factori sugerează, totuși, că deficitul real ar putea fi mai amplu decât estimările, menținând presiunea ascendentă asupra prețurilor în lunile următoare.
El Niño afectează direct principalii producători de trestie de zahăr. În Brazilia, cel mai mare producător mondial (23,5% din producția globală), precipitațiile abundente din septembrie și începutul lunii octombrie au perturbat recoltarea și procesarea în regiunea Centru-Sud, care concentrează peste 90% din producția națională. Excesul de ploaie a întârziat accesul la plantații și a redus concentrația de zahăr din trestie, ducând la o scădere cu 2,9% a volumului de trestie procesată între martie și septembrie, aceasta ajungând la 510 milioane de tone. Spre deosebire de SUA și China, cele două cele mai mari economies globale, Brazilia și India domină piața zahărului. În India, al doilea cel mai mare producător mondial (16% din totalul global), musonul din sud-vest, crucial pentru dezvoltarea trestiei, s-a încheiat cu precipitații cu 12,6% sub nivelul normal la nivel național. Acest deficit afectează dezvoltarea culturilor și reduce perspectivele privind randamentele viitoarei recolte. Regiunea Centru-Sud a Braziliei a înregistrat deja, la jumătatea lunii octombrie, o producție de zahăr cu 14,6% mai mică decât în sezonul precedent. Impactul climatic nu se limitează la America de Sud și Asia. În Thailanda, al cincilea cel mai mare producător mondial (6% din totalul global) și al doilea cel mai mare exportator, se conturează o scădere a producției de zahăr cu 17% în sezonul 2026/2027, până la mai puțin de 10 milioane de tone, evoluții direct legate de intensitatea fenomenului El Niño, care se preconizează că va persista cel puțin până în primul trimestru al anului 2027. În Uniunea Europeană, al treilea cel mai mare producător mondial (8% din totalul global), valurile de căldură record din această vară au afectat puternic culturile de sfeclă de zahăr, independent de El Niño. Producția de zahăr în UE este estimată să scadă cu 20% în anul de comercializare 2026/2027, până la 13,5 milioane de tone.
O altă provocare structurală este creșterea producției de etanol. Brazilia și India au majorat cotele obligatorii de amestec ale etanolului în combustibili pentru a reduce dependența de importurile de motorină și benzină. Brazilia a crescut cota de la 30% la 32% în iulie, nivel care va fi menținut până în ianuarie 2027, iar India și-a atins deja obiectivul de 20% pentru 2030. Fiecare majorare a ratei de amestec determină redirecționarea unei părți tot mai mari din producția de trestie de zahăr către fabricarea etanolului. În regiunea Centru-Sud a Braziliei, ponderea trestiei de zahăr destinată producției de zahăr a scăzut sub 47% în primele cinci luni ale sezonului 2026/2027, comparativ cu aproape 53% în aceeași perioadă a sezonului precedent. Deși prețurile ridicate ale zahărului ar putea încuraja revigorarea producției, ajustările producerilor brazilieni sunt unlikely să compenseze integral deficitul acumulat, în condițiile în care producția de etanol a crescut cu 4,3%.
Deciziile politice ale Indiei amplifică tensiunile de pe piața globală. Al doilea mare exportator mondial de zahăr până în 2023, India și-a redus treptat exporturile, înainte de a le suspenda aproape complet în mai 2026, pentru a-și proteja piața internă. În paralel, autoritățile au introdus un contingent tarifar care permite importul a 1 milion de tone de zahăr brut până la 31 octombrie. Mai mult, guvernul indian a interzis, începând cu 1 noiembrie, utilizarea trestiei de zahăr pentru producția de etanol. Măsura vizează menținerea disponibilității zahărului pentru consum la 28 de milioane de tone în sezonul 2026/2027, un nivel similar celui din anul de comercializare precedent. Din cele 31 de milioane de tone de zahăr estimate pentru producție, aproximativ 3 milioane de tone erau destinate inițial etanolului. Prin această politică, India contribuie indirect la creșterea dependenței pieței globale de Brazilia, care asigură deja 55% din exporturile mondiale de zahăr. În consecință, oferta globală rămâne vulnerabilă la problemele de producție din principalele regiuni agricole, iar prețurile sunt susceptibile de a continua să fie influențate de dezechilibrul persistent dintre cerere și ofertă.
Prețul zahărului brut a crescut cu aproximativ 25% de la începutul anului, depășind pragul de 450 de dolari pe tonă la jumătatea lunii octombrie, atingând cel mai ridicat nivel din ultimii aproape doi ani. Această evoluție reflectă înăsprirea condițiilor de aprovizionare la nivel global, pe fondul efectelor fenomenului El Niño, al intensificării producției de biocombustibili și al restricțiilor impuse exporturilor. Potrivit unei analize realizate de Coface, în timp ce indicele S&P GSCI Agriculture a scăzut cu 16% de la începutul lunii septembrie, indicele dedicat zahărului a avansat cu 1% în aceeași perioadă, divergența explicându-se prin factors specifici pieței zahărului. Într-un context în care cererea rămâne relativ stabilă, presiunea ascendentă este determinată în principal de side conditions de ofertă.
Organizația Internațională a Zahărului (ISO) estimează un deficit global de 0,2 milioane de tone pentru sezonul comercial 2026/2027 (octombrie-septembrie), după ce în sezonul precedent fusese înregistrat un excedent de 1,1 milioane de tone. Mai mulți factori sugerează, totuși, că deficitul real ar putea fi mai mare decât estimarea actuală, menținând presiunea pe piețe în lunile următoare. Scăderea anticipată a producției în majoritatea regiunilor producătoare importante, care generează împreună peste jumătate din producția mondială, alimentează aceste îngrijorări.
Fenomenul El Niño afectează direct principalii producători de trestie de zahăr. În Brazilia, cel mai mare producător mondial (cu 23,5% din producția globală), precipitațiile abundente din septembrie și octombrie au perturbat recoltarea în regiunea Centru-Sud, care concentrează peste 90% din producția națională. Excesul de ploaie a redus concentrația de zahăr din trestie și a întârziat accesul la plantații, ducând la o scădere cu 2,9% a volumului de trestie procesată între martie și septembrie, acesta ajungând la 510 milioane de tone. În Thailanda (6% din producția globală), se preconizează o scădere a producției cu 17% în sezonul 2026/2027, până la sub 10 milioane de tone, legăturile fiind directe cu intensitatea fenomenului climatic. Regiunea Centru-Sud a Braziliei înregistrează deja, la jumătatea lunii octombrie, o producție de zahăr cu 14,6% mai mică decât în sezonul precedent.
Condițiile meteorologice nefavorabile sunt observate și în alte zone producătoare. În Uniunea Europeană, al treilea cel mai mare producător mondial (8% din totalul global), valurile de căldură record din această vară au afectat puternic culturile de sfeclă de zahăr. Producția de zahăr în UE este estimată să scadă cu 20% în anul de comercializare 2026/2027, până la 13,5 milioane de tone, o scădere independentă de efectele El Niño, determinată exclusiv de temperaturile extreme.
India, al doilea cel mai mare producător mondial (16% din totalul global), se confruntă cu un deficit de precipitații de 12,6% în timpul musonului de sud-vest, crucial pentru dezvoltarea trestiei. Acest lucru afectează randamentele viitoarei recolte. Totodată, India a suspendat aproape complet exporturile în mai 2026 pentru a proteja piața internă și a impus interzicerea utilizării trestiei pentru etanol începând cu 1 noiembrie. Măsura vizează menținerea disponibilității pentru consum la 28 de milioane de tone în sezonul 2026/2027. Aceste măsuri, alături de contingentul tarifelor pentru importul a 1 milion de tone de zahăr brut până la 31 octombrie, îi cresc dependența pieței globale de Brazilia, care asigură deja 55% din exporturile mondiale de zahăr.
O altă provocare structurală este creșterea producției de etanol. Brazilia și India au majorat cotele obligatorii de amestec ale etanolului în combustibili pentru a reduce dependența de importurile de motorină și benzină. Brazilia a crescut cota de la 30% la 32% în iulie, menținut până în ianuarie 2027, iar India și-a atins deja obiectivul de 20% pentru 2030. În regiunea Centru-Sud a Braziliei, ponderea trestiei destinată zahărului a scăzut sub 47% în primele cinci luni ale sezonului 2026/2027, comparativ cu aproape 53% în aceeași perioadă a sezonului anterior. Deși prețurile ridicate ale zahărului ar putea încuraja revigorarea producției de zahăr, ajustările producătorilor brazilieni sunt unlikely să compenseze integral deficitul acumulat, în condițiile în care producția de etanol a crescut cu 4,3%.