ACTUALIZARE Bursa SUA monitorizează datele inflației și rapoartele tech după sell-off-ul masiv din sectorul AI
Duminică seară, indicii futures ai piețelor americane au înregistrat mici creșteri, investiitorii urmărind dacă acțiunile din sectorul tehnologic își pot continua recuperarea în contextul așteptării pentru datele cheie privind inflația și rapoartele financiare trimestriale ale gigantilor inteligenței artificiale. Indicele Dow Jones Futures a crescut cu 101 de puncte (0,2%), indicele S&P 500 Futures cu 0,1%, iar Nasdaq 100 Futures cu 0,3%. Vineri, piețele au înregistrat o recuperare parțială de pe spatele sell-off-ului brutal din ziua precedentă, declanșat de șocul legat de sectorul AI. Acțiunile din semiconductor și tehnologie s-au stabilizat pe fondul cumpărăturilor renewate. Nasdaq Composite a crescut cu 1,09% la 24.579,42 puncte, iar S&P 500 cu 0,31% la 7.376,86 puncte. În contrast, Dow Jones a înregistrat o scădere de 237,33 de puncte (0,46%), închizând la 51.285,73 puncte.
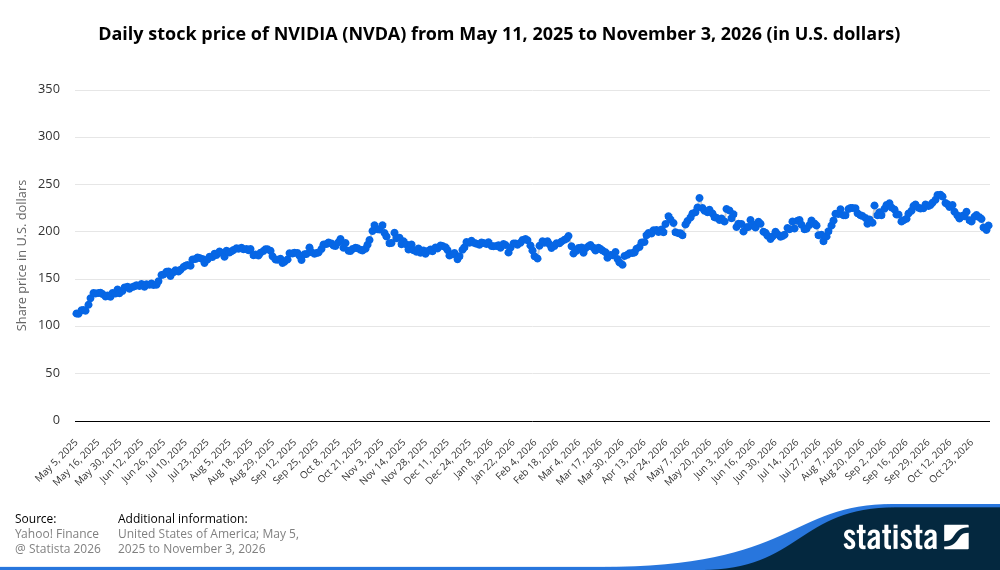
Sentimentul larg al investitorilor rămâne precaut, influențat de datele robuste privind ocuparea forței de muncă și de rezultatele puternice ale Democraților la alegerile de mijloc de mandat. Există îngrijorări persistente că reglementările mai stricte privind construcția centrelor de date, consumul energetic și costurile de dezvoltare ar putea încetini boom-ul infrastructurii AI. Sectorul tehnologic este în centrul atenției și datorită anunțului de duminică privind deschiderea de către consiliul de administrație Nvidia a unei investigații privind relația fondatorului și CEO-ului Jensen Huang cu o femeie de afaceri despre care agențiile de inteligență americană au afirmat că este o spionă chineză. Acțiunile proxy pentru Nvidia au scăzut cu aproximativ 2% în ultima fază de tranzacționare dinainte de deschiderea pieței.
Liz Ann Sonders, strateg şef de investiții la Schwab Center for Financial Research, a notat că Nasdaq și Nasdaq 100 sunt supra-vândute, cu o reducere semnificativă a expunerii la risc din partea traderilor. Joi a marcat cea mai mare zi de vânzări din partea investitorilor de retail din perioada post-pandemie, conform Vanda Research. Investitorii de retail nu au profitat de sell-off prin cumpărări, ci au continuat vânzările nete, sugerând că procesul de ștergere a pozițiilor nu este posibil finalizat încă. «Investitorii de retail nu s-au dovedit cumpărători de scăderi (dip buyers) așa cum au fost în trecut», a declarat Sonders pentru Fast Money. «Am văzut o cantitate foarte mare de vânzări nete... Este posibil să nu fi scăpat complet de pozițiile riscante, dar va trebui să vedem dacă un investitor de retail decide să revină mai târziu.»
Strategii subliniază că următorul punct focal pe termen scurt ar trebui să fie ajustările companiilor la planurile de capex și așteptările privind marjele de profit viitoare. În această săptămână, investitorii se concentrează pe rapoartele financiare cheie pentru companiile AI: CoreWeave, Cisco și Applied Materials sunt programate să își publice rezultatele. De asemenea, se vor urmări lansările indicelui prețurilor de consum (CPI) marți și ale indicelui prețurilor la productor (PPI) vineri, pentru a oferi indicii privind viitoarea mișcare a Fed-ului. Luni, traderii vor primi și datele privind inventarele wholesale din septembrie, programate pentru ora 10:00 EST. Alte companii care vor publica rezultate trimestriale includ Take-Two Interactive Software, Occidental Petroleum, KKR, Constellation Energy și Skydance.
ACTUALIZARE Volatilitate pe piețele americane: Inflația și rapoartele tech sub lupă
Fotografia ilustrativă a tranzacționării pe NYSE rămâne parte a arhivului. În dimineața zilei de luni, piețele americane au tranzacționat lateral, investitorii așteptând cu atenție raportul critic privind indicele prețurilor de consum (CPI) pentru luna octombrie. La începutul sesiunii futures, S&P 500 a înregistrat creșteri marginale, Dow Jones Industrial Average avansând cu 36 de puncte, iar Nasdaq-100 cu 0,2%. În sesiunea regulamentară anterioră, indicii au înregistrat o recuperăre consistentă: Dow Jones a urcat cu 1.104 puncte (2,2%), S&P 500 cu 2,4%, iar Nasdaq Composite cu 2,7%. Această revenire a urmat unei săptămâni dificile, marcată de îngrijorările investitorilor cu privire la potențiala încetinire a construcției centrelor de date după victoriile Democratului la alegerile de mijloc de mandat. Deși sectorul tech a rebobat în sesiunea de vineri, Nvidia a rmas în afara trendului ascendent general. Acțiunile producătorului de cipuri au scăzut cu 4% în urma confuziei create de declarațiile CEO-ului Jensen Huang, care a admis o aventură extramaritală cu o femeie despre care agențiile de inteligență americane, conform New York Times, susțin că ar fi fost o spionă pentru Ministerul Securității de Stat al Chinei. Consiliul de administrație al Nvidia a anunțat inițierea unei investigații interne independente, indicând rapoartele recente conform cărora Huang ar fi fost ținta unui „efort de intelligence străin”.
Prețurile petrolului au scăzut și ele, oferind un suport parțial pieței. Viitoarele contracte pentru petroliul West Texas Intermediate (WTI) au înregistrat scăderi de peste 4%, iar Brent crude a coborât cu peste 5%. Investitorii se îndreaptă atenția către datele CPI pentru octombrie, programate pentru marți. Economiștii intervievați de Dow Jones estimează o creștere de 0,3% a indicele CPI general și de 0,2% a CPI core (fără alimente și energie volatile), comparativ cu luna anterioară. O astfel evoluție ar marca o decelerare față de citirile din septembrie, când CPI general a crescut cu 0,6% și CPI core cu 0,3%. Christopher Hodge, economist șef al SUA la Natixis CIB Americas, a explicat că scadea CPI core ar putea proveni dintr-o revenire a prețurilor la locuințe, în special chiria echivalentă pentru proprietarii de locuințe și cazarea departe de domiciliu. Stabilizarea prețurilor diesel ar contribui, de asemenea, la calmarea presiunilor de preț la mărfurile intensive energetic. Duminică seară, indici futures ai piețelor americane au înregistrat mici creșteri, investitori urmărind dacă acțiunile din sectorul tehnologic își pot continua recuperarea în contextul așteptării pentru datele cheie privind inflația și rapoartele financiare trimestriale ale gigantilor inteligenței artificiale. Indicele Dow Jones Futures a crescut cu 101 de puncte (0,2%), indicele S&P 500 Futures cu 0,1%, iar Nasdaq 100 Futures cu 0,3%. Vineri, piețele au înregistrat o recuperare parțială de pe spatele sell-off-ului brutal din ziua precedentă, declanșat de șocul legat de sectorul AI. Acțiunile din semiconductor și tehnologie s-au stabilizat pe fondul cumpărăturilor renewate. Nasdaq Composite a crescut cu 1,09% la 24.579,42 puncte, iar S&P 500 cu 0,31% la 7.376,86 puncte. În contrast, Dow Jones a înregistrat o scădere de 237,33 de puncte (0,46%), închizând la 51.285,73 puncte. Sectorul tech a înregistrat cea mai mare scădere într-o singură zi în peste șase ani pe 7 noiembrie, coborând cu 7,3%. ETF-urile dedicate inteligenței artificiale au suferit o scădere de peste 12%, depășind pragul de corecție a pieței. Indiciile tehnice precum NASDAQ au coborât cu aproape 12% de la vârfurile din octombrie. Sectorul tehnologic a înregistrat cea mai mare subperfomanță față de S&P 500 într-o lună, din mai 2002. Această breșă reflectă reevaluarea riscurilor asociate cu proiectele mari de infrastructură digitală. Dacă inflația rămâne ascendentă sau dacă datele economice indică o consolidare accelerată, piețele ar putea absorbi presiuni suplimentare prin ajustările politicilor de strângere monetară.
Figurile anuale nu vor fi disponibile pentru raportul de marți din cauza întreruperii guvernului din 2025, care a împiedicat Departamentul Statisticii Muncii să colecteze anumite date, lăsând lipsă un figure comparabil. Președintele Rezervei Federale din Chicago, Austan Goolsbee, și-a exprimat preocupările privind inflația înainte de publicarea datelor CPI. Goolsbee a subliniat la un eveniment din districtul său că discuțiile cu agenții locali pun în lumină probleme de accesibilitate la afaceri și costuri ridicate. „Vorbeam cu oamenii de pretutindeni în district și auzim doar despre accesibilitate la nivel de afaceri, despre costuri”, a declarat Goolsbee. „Trebuie să ne confruntăm cu această deficiență legată de costuri și de inflație.” Oficialul Fed a adăugat că expandarea legată de inteligența artificială amplifică îngrijorările privind inflația. „În ceea ce privește construcția de centre de date pentru AI, în ochii mei, lucrul pare tot mai mult să se suprapună cu o supraîncălzire a cererii tradiționale”, a spus el, sugérând un risc de accelerare a prețurilor. Președintele Donald Trump a declarat că Jensen Huang i-a spus că nu știa că partenera sa avusese legături cu o spionă. „L-am întrebat direct: «Ai avut vreun indiciu că era spion?» El mi-a răspuns: «Nu aveam nicio idee că era spionă», a relatat Trump reporterilor de la Casa Albă, subliniind că Huang nu a fost conștient de rolul espionajului din partea lui Alice Huang. Declarațiile președintelui vin în contextul în care Huang a recunoscut duminică aventura extramaritală. Consiliul de administrație al Nvidia a anunțat ulterior investigarea după rapoartele conform cărora Huang ar fi fost ținta „unui efort de intelligence străin”. Conform New York Times din 29 octombrie, Alice Huang, care avusese o relație strânsă cu executivul Nvidia, fusese pusă sub supravegherea agențiilor americane de spionaj, iar „funcționarii americani au concluzionat că era o activă de intelligence chineză, canalizând informații către Beijing.” Piețele Asia-Pacific se pregătesc să urmărească tendințele pozitive de la Wall Street, petroliul scăzând și tehnologia rebobând, ceea ce ridică sentimentul investitorilor. Viitoarele contracte pentru indexul Nikkei 225 din Japonia tranzacționau la 61.035 de puncte, față de nivelul anterior de 58.775,5. Indexul Hang Seng din Hong Kong a ultimul la 24.506, comparativ cu 24.448,73. Indexul australian S&P/ASX 200 a înregistrat o creștere de 0,79% în tranzacțiile timpurii. Pe lângă Microsoft și Cisco, agenda pentru această săptămână include rapoarte financiare pentru CoreWeave, care este la centrul preocupărilor legate de finanțarea expansiunii AI, acțiunile sale fiind puternic sub presiune în ultimele săptămâni. De asemenea, investitorii vor monitoriza rezultatele companiilor Applied Materials, Nebius și Systex. Strategii precum Keith Lerner de la Truist Advisory Services descriu situația actuală ca o „grevă a cumpărătorilor” în tech, subliniind lipsa de interes pentru achiziții în contextul politicesc și economic incert. Garrett Melson, strateg la Natixis Investment Managers, a comentat că există „multe curenti și narațiuni” cu care se confruntă investitorii după rezultatele electorale.
ACTUALIZARE Piețe americane în așteptarea inflației și a IPO-ului Anthropic
Piețele de capital americane s-au pregătit de săptămâna următoare cu prețuri mixte, într-un context dominat de așteptarea raportului privind indicele prețurilor de consum (CPI) pentru octombrie, care va stabili traseul ratelor dobânzilor stabilite de Banca Centrală americană (Fed).
Contradicția de pe burse a fost vizibilă în primele ore ale tranzacționării de luni: contractele futures pentru S&P 500 au înregistrat creșteri marginale, cu menos de 0,1%, în timp ce contractele pentru indicele tehnologic Nasdaq 100 au scăzut cu 0,4%. Comoditățile energetice au înregistrat la rândul lor pierderi, petroliul grefă West Texas Intermediate (WTI) scăzând cu 2% la aproximativ 85 de dolari pe baril, cel mai mic nivel înregistrat la sfârșitul lunii august.
Piețele financiare americane se află în fragilitate pe fondul unei ventilații bruște în sectorul tehnologic, care a afectat comerțul axat pe inteligența artificială, și așteptării datelor privind inflația, în special indicele prețurilor de consum (CPI). Analiștii avertizează că, deși indicii principali au înregistrat câștiguri pentru an, sentimentul investitorilor este influențat de rezultatele alegerilor de mijloc de mandat din SUA, care au adus Controlul Congresului Democrat și au generat îngrijorări legate de ritmul construirii centrelor de date. Vânzările masive au avut loc în urma îngrijorărilor că victoriile democratice alegerile legislative intermediare din 4 noiembrie ar putea încetini expansiinfrastructura AI, un motor central al creșterii pieței anul acesta. Sectorul tech al indicelui S&P 500 a suferit o scădere de 7,3% joi, în cea mai mare scăzare într-o singură zi în peste șase ani, în timp ce ETF-ul dedicat inteligenței artificiale a coborât cu peste 12%, depășind pragul de 10% care definește o corecție de piață. Aceste pierderi anulează recuperările temporare observate imediat după vot.
Chiar dacă indicii majori înregistrează încă câștiguri semnificative pentru an – S&P 500 avansând cu aproximativ 8% în 2026 – sectorul tehnologic a subperformat față de indicele benchamrk timp de o lună, cea mai mare diferență de performanță din mai 2002. Strategii precum Keith Lerner de la Truist Advisory Services descriu situația actuală ca o „grevă a cumpărătorilor” în tech, subliniind lipsa de interes pentru achiziții în contextul politicesc și economic incert.
Următoarea săptămână aduce teste cruciale pentru piețe: joi se publică datele CPI pentru octombrie și rapoartele financiare trimestriale ale unor companii tech, inclusiv CoreWeave, companie centrală în dezbaterile privind finanțarea expansiunii AI. Investitorii urmăresc aceste date pentru indicii privind traseul dobânzilor Fed-ului. Deși bancherii centrali preconizează o probabilitate de circa 80% pentru o majorare a dobânzii în decembrie, datele inflației vor clari dacă vor fi necesare și alte majorări de 25 de puncte baza pentru a combate presiunile prețurilor.
Contextul macroeconomic rămâne determinat de declarațiile oficialilor Federal Reserve, inclusiv Chris Waller, Beth Hammack, John Williams, Lorie Logan și Michelle Bowman, care au o poziție convențională care sugerează o probabilitate de 80% pentru majorarea dobânzii la ședința din decembrie. Datele inflației vor fi însoțite de rapoarte despre producător (PPI) și rezultatele trimestriale pentru alte companii tech, inclusiv Applied Materials și Systex. Recuperarea parțială de vineri nu a șters temerile legate de direcția trade-ului AI și de impactul politic al alegerilor intermediare din SUA. Investitorii caută acum indicii privind viitorul inflației și al politicilor Fed-ului, următoarele date CPI fiind programate pentru marți, cu așteptări de o creștere moderată a prețurilor cu amănuntul.
Acțiunile Microsoft s-au distanțat favorabil față de majoritatea competitorilor în timpul reculului pieței tech. Compania a demonstrat o reziliență notabilă, cotând în zona 530-531 USD, susținute de performanțe solide în cloud, software enterprise și integrare AI. Tehnic, acțiunile Microsoft rămân peste mediile mobile importante, cum ar fi cele de 50 și 200 de zile, cu un RSI neutru și semnale de analiză tehnică orientate spre cumpărare. Nivelurile pivot pentru scurt timp sunt grupate în jurul lui 531 USD, cu suport la 524 și 517 USD.
În contrast, Cisco Systems se confruntă cu presiuni semnificative și un risc crescut înainte de publicarea rezultatelor financiare, programată pentru joi după închiderea pieței. Analistii preconizează un EPS de 1,32 USD și venituri de 18,11 miliarde USD, estimative care au fost revizuite în creștere cu 15,4% în ultimele 90 de zile, ridicând așteptările. Acțiunile Cisco sunt tranzacționate în jurul valorii de 94 USD, mult sub mediile mobile principale, cu un MACD bearish și o consens tehnic global de tip „Strong Sell”. Riscul de scădere accelerată a prețului este amplificat de faptul că piața opțiunilor prefigurează o mișcare volatilă de aproximativ 10%.
Contextul macroeconomic va fi determinat de informațiile privind inflația și declarațiile funcționarilor Fed-ului, inclusiv Chris Waller, Beth Hammack, John Williams, Lorie Logan și Michelle Bowman, a căror apreciere este curenț, arată o probabilitate de 80% pentru majorarea dobânzilor la întâlnirea din decembrie. Datele CPI vor fi însoțite de datele prețurilor la producător (PPI) și de rezultatele raportărilor trimestriale pentru alte companii tech, inclusiv CoreWeave, Nebius, Systems și Applied Materials, cu investitorii atenți la perspectivele de expansiune a infrastructurii AI.
Volatilitatea ridicată a marcat perioada post-electorală, fiind cea mai acută în rândul titlurilor AI și tech. Vânturile adverse sunt accentuate de rezultatele alegerilor din Texas și alte state cu centre de date dense, unde opoziția publică față de expansiunea infrastructurii tehnologice a devenit un subiect proeminent. Marvin Loh, strateg la State Street, a descris dinamica actuală ca una „fragilă”, subliniind incertitudinea legată de regula și implicațiile politice asupra proiectelor majore.
Piața a înregistrat pierderi generalizate în săptămâna trecută, Nasdaq scăzând semnificativ, în timp ce S&P 500-ul a pierdut 2,7% și indicele small-cap Russell 2000 a scăzut cu 2%. Recuperarea parțială de vineri nu a șters temerile legate de direcția trade-ului AI și de impactul politic al alegerilor intermediare din SUA. Investitorii caută acum indicii privind viitorul inflației și al politicilor Fed-ului, următoarele date CPI fiind programate pentru marți, cu așteptări de o creștere moderată a prețurilor cu amănuntul.
Pe lângă Microsoft și Cisco, agenda pentru această săptămână include rapoarte financiare pentru CoreWeave, care este la centrul preocupărilor legate de finanțarea expansiunii AI, acțiunile sale fiind puternic sub presiune în ultimele săptămâni. De asemenea, investitorii vor monitoriza rezultatele companiilor Applied Materials, Nebius și Systex. Posibilitatea unor perspective mai optimiste din partea acestor companii ar putea atenua îngrijorările legate de sustenabilitatea infrastructurii tehnologice.
Datele CPI pentru octombrie vor fi lansate într-un context în care investitorii se așteaptă ca Banca Centrală (Fed) să majorizeze dobânzile în decembrie pentru a combate inflația. SUA a menținut dobânzile neschimbate în octombrie, după o majorare în septembrie, prima după trei ani. Anticipările pieței sugerează încă vreo două majorări standard de 25 de puncte baza în această ciclu monetar, cu o probabilitate estimată de circa 80% pentru o majorare în decembrie, conform datelor LSEG.
De la un vârf la începutul lunii octombrie, indiciile tehnice precum NASDAQ au coborât cu aproape 12%, depășind pragul oficial de 10% pentru o corecție. Cu toate acestea, indicii majori sunt încă în domeniul pozitiv pentru anul 2026, cu S&P 500 avansând cu aproximativ 8%. Această divergență reflectă tensiunea dintre performanța long-term a pieței și turbulențele de scurt termen causate de factori geopolitici și economici.
Analiștii subliniază complexitateaactuală a pieței. Garrett Melson, strateg la Natixis Investment Managers, a comentat că există „multe curenti și narațiuni” cu care se confruntă investitorii după rezultatele electorale. Aceste incertitudini se suprapun peste datele economice esențiale, incluzând prognozele pentru cheltuielile consumatorilor și rata șomajului, toate afectând deciziile Fed-ului privind cursul monetar.
Sectorul tehnologic a înregistrat cea mai mare subperfomanță față de S&P 500 într-o lună, din mai 2002. Această breșă reflectă reevaluarea riscurilor asociate cu proiectele mari de infrastructură digitală. Dacă inflația rămâne ascendentă sau dacă datele economice indică o consolidare accelerată, piețele ar putea absorbi presiuni suplimentare prin ajustări ale politicilor de strângere monetară.
Evenimentele corporate programate pentru joi includ rezultatele trimestriale pentru CoreWeave, care a fost subiectul unor discuții intense privind sustenabilitatea modelului său de finanțare pentru proiectele AI. O perspectivă mai prudențiat dar optimistă din partea CoreWeave ar putea alinia așteptările pieței și reduce tensiunile existente asupra stocurilor de tehnologie asociate cu generarea de conținut sintetic și servicii cloud.
Pierderile joi au fost generalizate, toate sectoarele înregistrând scăderi, dar intensitatea a fost cea mai pronunțată în tehnologie și AI. Faptul că NASDAQ și sectoarele tech au declinat cu peste 12% respectiv 7,3% într-o singură zi marchează o deteriorare rapidă a sentimentului, inversând tendințele anterioare și provocând realocări de portofolii între entitățile cu profil de creștere agresivă și cele mai defensive.
Deși piețele au reacționat negativ pe termen scurt, perspectivele pe termen lung rămân controversate. Strategieții precum cei de la Truist și Natixis observă că, deși „greva cumpărătorilor” în tech este reală, nivelul de expunere față de AI este încă ridicat în portofoliile instituționale. Volumul activității va fi crucial pentru a determina dacă vânzările sunt temporare sau marcante pentru o schimbare structurală a alocărilor.
Perspectiva pentru următoarele săptămâni implică monitorizarea atentă a datelor inflaționiste și a comportamentului Fed-ului. Orice deviere semnificativă a CPI față de așteptări, în special o cifră „fierbinte”, ar putea duce la anticiparea unor măsuri suplimentare de strângere monetară, punând presiuni suplimentare asupra activelor riscante. În absența unor date surpriză, piața pare să consolideze nivelurile actualize, pregătindu-se pentru o nouă etapă de evaluare a fundamentelor corporative, în special în sectorul high-tech. Statista