
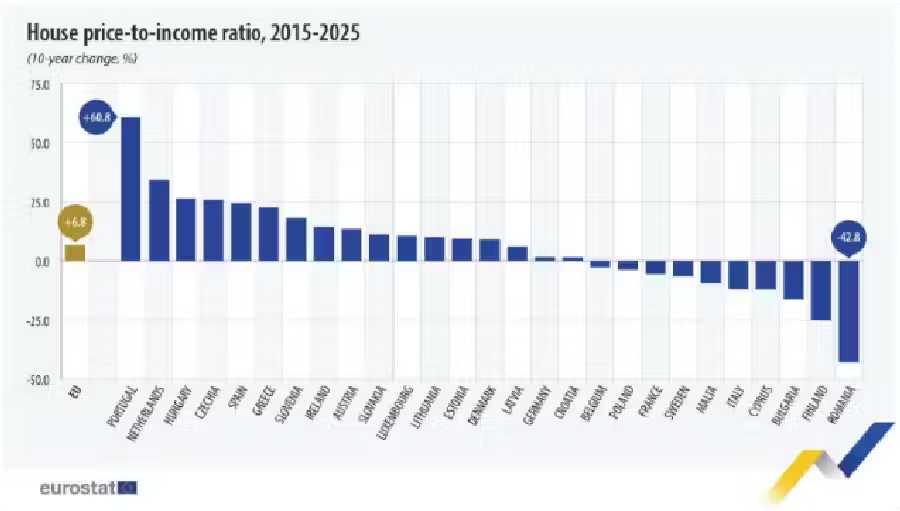
Un articol recent publicat de Eurostat plasează România pe primul loc în Uniunea Europeană la îmbunătățirea accesibilității locuințelor în ultimul deceniu, indicând o scădere de 42,8% a raportului dintre prețul locuințelor și venituri (house price-to-income ratio) în perioada 2015–2025. Cu toate acestea, o analiză a modului în care sunt construite datele în România sugerează că acest rezultat este distorsionat de particularități statistice și administrative locale.
Raportul dintre prețul locuințelor și venituri măsoară timpul necesar pentru achiziționarea unei case, presupunând că o familie își aloca toate veniturile acestui scop. Pentru a reflecta realitatea, indicatorul ar trebui să ia în calcul doar fluxurile de numerar disponibile și să aplice o metodologie constantă în timp. Însă, evoluția structurii veniturilor gospodăriilor publicate de Institutul Național de Statistică (INS) între 2015 și 2025 relevă anomalii care artificializează veniturile românilor.
Primul factor de distorsiune este efectul „revoluției fiscale” din ianuarie 2018. Transferul contribuțiilor sociale (CAS și CASS, însumând 19%) din sarcina angajatorului în cea a angajatului a umflat salariile brute fără a afecta proporțional veniturile nete, disponibile pentru plată. Astfel, salariul minim brut a crescut cu 31% (de la 1.450 la 1.900 de lei), în timp ce cel net a crescut doar cu 9% (de la 1.065 la 1.162 de lei). Această modificare contabilă a creat o creștere artificială a bazei de calcul de circa 20%, reducând automat, doar din pix, indicatorul preț-venit.
Un al doilea element care afectează acuratețea datelor este includerea veniturilor care nu produc bani lichizi. Metodologia INS comptează veniturile agricole brute, fără a deduce cheltuielile de producție, deși o familie își poate plăti ratele doar din profitul real. De asemenea, este inclusă contravaloarea consumului din resurse proprii (produsele obținute și consumate în gospodărie), care nu generează numerar disponibil pentru cumpărarea unei locuințe.
În final, schimbarea structurii datelor și creșterea gradului de fiscalizare au adus „la lumină” venituri care existau și acum zece ani, dar nu erau captate de statistici. Parte semnificativă din creșterea spectaculoasă a veniturilor raportate reprezintă o mai bună colectare a datelor și o mai bună vizibilitate a economiei, nu o îmbogățire reală a populației.
Concluzia analizei este că scăderea de 42,8% a raportului preț-venit, deși oficială în statisticile Eurostat, rămâne un artefact statistic dacă nu se elimină veniturile non-monetare și distorsiunile fiscale. Fără o curățare prealabilă a datelor INS, rezultatul nu poate fi interpretat ca o dovadă clară că românii își permit mult mai ușor o locuință comparativ cu 2015.